Vous pouvez sembler rentable sans avoir d'argent
Comment préparer un tableau de flux de trésorerie ?
Le bénéfice et la trésorerie ne sont pas la même chose. Nous expliquons comment mettre en place un tableau de flux de trésorerie simple et ce qu'une vision hebdomadaire permet d'éviter.
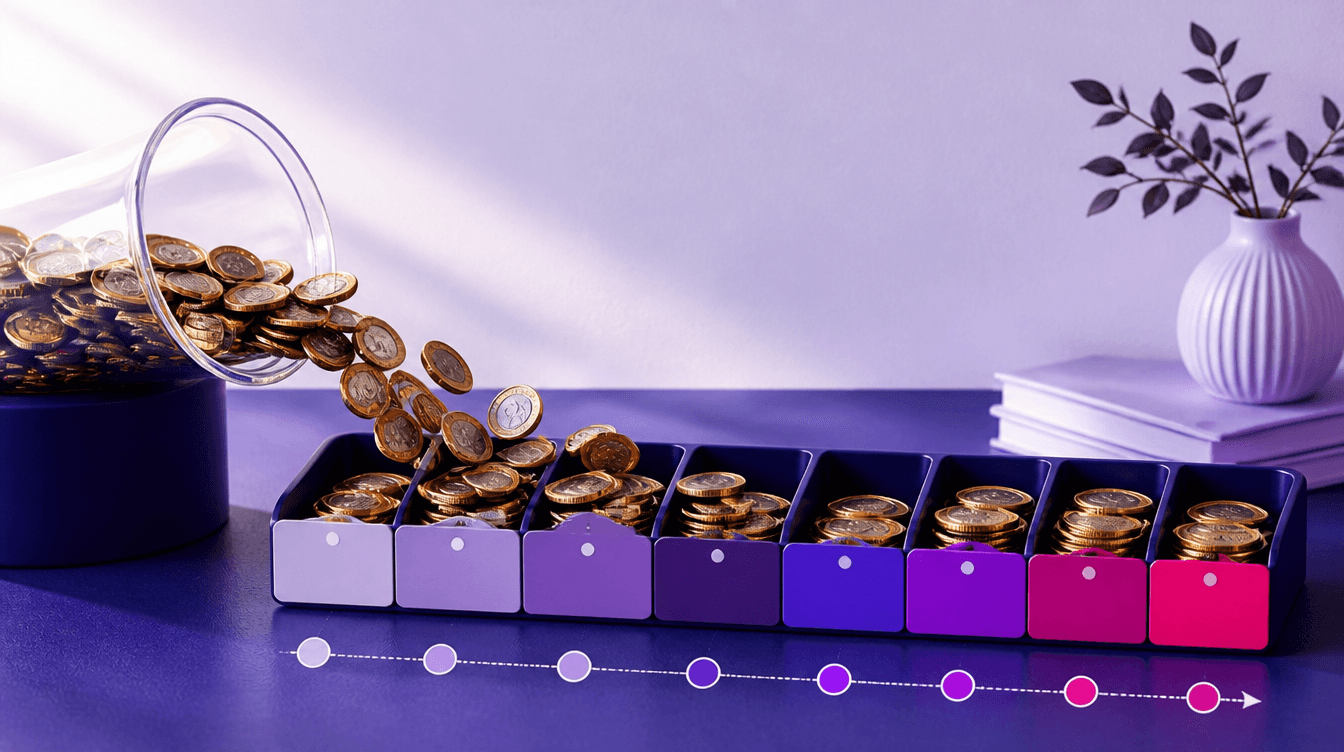
Vous avez réalisé votre meilleur mois de l'année. Les ventes battent des records, les bénéfices sont élevés. Pourtant, le 20 du mois, vous n'avez pas l'argent pour payer les salaires.
Ce n'est pas un paradoxe. Le profit et la trésorerie se forment à des moments différents — et les entreprises ferment non pas parce qu'elles ne font pas de profits, mais parce qu'elles n'ont plus de liquidités.
Pourquoi le profit et la trésorerie divergent-ils ?
Le profit naît au moment où vous émettez la facture. La trésorerie, lorsque l'argent arrive sur votre compte. S'il y a un délai de 60 jours entre les deux, vous êtes rentable pendant ces 60 jours, mais sans argent liquide.
Quatre éléments qui creusent cet écart :
- Ventes à crédit. Profit aujourd'hui, argent dans deux mois.
- Stock. Vous avez payé, la marchandise est sur l'étagère ; ni profit ni trésorerie pour l'instant.
- Postes représentant une sortie de trésorerie mais pas une charge. Remboursement du capital d'un prêt, investissement, paiement d'impôts.
- TVA. La TVA que vous percevez n'est pas votre argent ; elle sera décaissée le mois suivant.
Dans les entreprises à croissance rapide, cet écart est à son niveau le plus critique : à mesure que les ventes augmentent, les stocks et les créances clients augmentent, tandis que la trésorerie se contracte. C'est pourquoi il est possible de faire faillite tout en croissant.
Le squelette du tableau
Vous n'avez pas besoin d'un modèle complexe. Quatre lignes suffisent :
| Ligne | Ce qu'il faut y inscrire |
|---|---|
| Trésorerie d'ouverture | Total caisse + banque au début de la semaine |
| + Enaissements | Créances arrivant à échéance cette semaine, prévision des ventes au comptant |
| − Décaissements | Fournisseurs, salaires, loyer, impôts, cotisations sociales, échéance de prêt |
| = Trésorerie de clôture | Ouverture de la semaine suivante |
Mettez cela en place côte à côte pour 8 à 13 semaines. Les colonnes représentent les semaines, et les lignes ces quatre postes. L'ensemble du tableau doit tenir sur un seul écran ; s'il ne tient pas, c'est que vous entrez dans trop de détails.
Pourquoi un suivi hebdomadaire ?
Une vision mensuelle est trompeuse. Même si l'argent semble suffisant sur le total du mois, vous vous retrouverez coincé si les paiements se concentrent le 5 du mois et les encaissements le 25.
Le découpage hebdomadaire met en évidence ce creux. Quant au suivi quotidien, il représente un détail inutile et non durable pour la plupart des petites entreprises.
Rythme pratique : 15 minutes chaque lundi matin. Notez les chiffres réels de la semaine précédente et mettez à jour les 12 semaines à venir.
Prévision des encaissements : l'optimisme est la plus grande erreur
La fiabilité du tableau dépend de la ligne des encaissements. Et la plupart des entreprises n'y sont pas réalistes.
Ne confondez pas la date d'échéance avec la date d'encaissement. Vous savez combien de temps vos clients prennent en moyenne pour payer — intégrez ce retard dans votre tableau. Si vous vendez à 30 jours et que les clients paient en moyenne en 45 jours, placez l'encaissement à la 45e semaine.
Mieux encore : séparez vos clients selon leur comportement de paiement. Ceux qui paient à temps sur une ligne, les retardataires sur une autre. Soyez conservateur pour les prévisions d'encaissement de ce deuxième groupe.
Vous devez disposer d'un rapport distinct pour visualiser les créances échues ; sur Qolay.App, vous pouvez les consulter directement depuis le tableau de bord grâce au rapport des encaissements et décaissements à venir.
Paiements oubliés
Postes souvent omis dans la ligne des décaissements :
- TVA et retenues à la source. Échues le mois suivant, régulières et d'un montant élevé.
- Cotisations de sécurité sociale. Pas le même mois que les salaires, mais le mois suivant.
- Impôt sur les sociétés (acomptes provisionnels). Trimestriel ; lorsqu'on l'oublie, il perturbe le budget du mois.
- Paiements annuels. Assurances, cotisations, abonnements logiciels, honoraires d'expertise comptable.
- Capital des prêts. Ce n'est pas une charge, mais c'est une sortie de trésorerie — cela entre dans le tableau.
Ce dernier point est crucial : le tableau de flux de trésorerie n'est pas un compte de résultat. On n'y inscrit pas une « charge », mais une « sortie d'argent ».
À quoi sert ce tableau ?
Son utilité réside dans l'anticipation des tensions financières. Si la trésorerie de clôture devient négative à la sixième semaine, vous avez trois options aujourd'hui :
- Avancer les encaissements — appeler ceux dont l'échéance approche, proposer un escompte pour paiement comptant.
- Reporter les paiements — discuter avec le fournisseur, décaler le plan d'achats.
- Trouver des ressources — crédit, associé, fonds propres.
Ces trois options sont faciles à mettre en œuvre six semaines à l'avance, et difficiles un mercredi matin en urgence. L'unique fonction de ce tableau est de vous faire gagner ce temps.
Foire aux questions
Excel suffit-il ?
Suffisant pour commencer. Le problème réside dans la saisie manuelle hebdomadaire des données de créances et de dettes ; si les données sources se trouvent dans votre logiciel de pré-comptabilité, alimenter le tableau prend des minutes.
Combien de semaines à l'avance dois-je regarder ?
8 à 13 semaines constituent la bonne période pour la plupart des petites entreprises. Au-delà, cela devient de la divination ; en deçà, cela se transforme en réaction au coup par coup.
Mes prévisions ne se réalisent pas, le tableau est-il inutile ?
Il est normal qu'elles ne se réalisent pas exactement. Plus vous comparez chaque semaine le réel aux prévisions, plus votre capacité de prévision s'améliore. Les deux premiers mois constituent une période de calibrage.
Comment le configurer pour une entreprise saisonnière ?
Pour les activités saisonnières, 13 semaines ne suffisent pas ; une vue d'ensemble annuelle est également nécessaire. Planifiez les charges fixes des mois creux en les dissociant des bénéfices de la saison.
En résumé : quatre lignes et treize colonnes. Sa simplicité n'est pas une faiblesse, mais un gage de durabilité — un tableau que vous remplissez réellement chaque semaine vaut mieux qu'un modèle parfait que vous ne remplissez jamais.
En ouvrant un compte gratuit sur Qolay.App, vous pouvez visualiser vos créances et dettes échues depuis le tableau de bord et alimenter votre plan de trésorerie avec des données réelles.
Cet article est fourni à des fins d'information générale. Consultez votre expert-comptable pour vos décisions de financement et votre calendrier fiscal.
Articles connexes
D'autres guides proches de ce sujet.
Comment Gérer les Créances Échues ?
La Raison d'Avoir l'Air Rentable et d'Être à Court de Liquidité
Plus une créance vieillit, plus la probabilité de recouvrement diminue. Nous expliquons quand et comment envoyer des relances, comment lire le rapport d'ancienneté et à quel moment suspendre les ventes.
Qu'est-ce qu'une facture proforma et comment la préparer ?
Ce n'est pas une facture, c'est la version officielle du devis
Une facture proforma ne crée aucune écriture comptable et n'engendre pas de TVA — mais c'est l'étape la plus critique de la vente. Nous expliquons quelles informations elle doit contenir et comment elle se transforme en vraie facture.