
La charge fiscale n'est pas le seul critère
Entreprise individuelle ou société à responsabilité limitée ?
Le choix entre les deux structures ne se résume pas au taux d'imposition. Nous avons comparé les scénarios de responsabilité, de coûts et de croissance.
L'une des questions les plus fréquentes lors du lancement d'une activité est la suivante : entreprise individuelle ou société à responsabilité limitée (SARL) ? La plupart des gens cherchent uniquement à savoir quelle option offre la fiscalité la plus basse. Pourtant, le choix devient plus clair lorsque l'on prend en compte la responsabilité, les coûts de création, le besoin d'association et les plans de croissance.
Dans cet article, nous comparons ces deux structures côte à côte. Nous ne mentionnons pas de taux ni de montants — ceux-ci varient selon les périodes ; la logique et le cadre de décision, en revanche, demeurent.
Comparaison rapide
| Sujet | Entreprise individuelle | Société à responsabilité limitée (SARL) |
|---|---|---|
| Personnalité morale | Aucune — l'entreprise ne fait qu'un avec la personne | Oui — la société a une personnalité distincte |
| Responsabilité des dettes | Non limitée aux biens personnels | En principe, limitée au capital social |
| Fiscalité | Impôt sur le revenu (progressif) | Impôt sur les sociétés + retenue à la source sur la distribution des bénéfices |
| Création | Plus rapide, moins de formalités | Démarches notariales / administratives / de capital |
| Association | Liée à une seule personne | Adaptée pour intégrer des associés |
| Charge comptable | Généralement plus simple | Tenue de livres et processus plus formels |
Chaque ligne du tableau ne suffit pas à elle seule pour prendre une décision. L'entreprise individuelle est souvent privilégiée pour une activité unipersonnelle à faible chiffre d'affaires ; la SARL s'impose en cas d'association, d'investissement ou de risque commercial élevé.
Comment lire la comparaison fiscale ?
Dans une entreprise individuelle, les revenus sont soumis à l'impôt sur le revenu ; plus la tranche augmente, plus le taux effectif s'élève. Dans une SARL, la société paie l'impôt sur les sociétés ; si vous distribuez les bénéfices à l'associé, une couche supplémentaire s'ajoute (retenue à la source).
C'est pourquoi affirmer que « la SARL est toujours moins chère » ou que « l'entreprise individuelle est toujours moins chère » est trompeur. Posez votre comparaison ainsi :
- Quelle est votre fourchette de bénéfice annuel estimée ?
- Quelle part des bénéfices sera réinvestie dans l'entreprise et quelle part sera retirée ?
- Comment vos obligations en matière de cotisations sociales s'articulent-elles selon chaque structure ?
Étudiez différents scénarios avec votre expert-comptable pour connaître les taux actuels. L'objectif ici est de poser les bonnes questions, et non de prendre une décision finale basée sur les taux d'un seul tableau.
Responsabilité et risque
Dans une entreprise individuelle, la frontière entre dettes professionnelles et patrimoine personnel est mince. En principe, dans une SARL, les dettes de l'entreprise ne pèsent pas automatiquement sur le patrimoine personnel des associés — bien que des exceptions telles que les cautionnements, les dettes fiscales et sociales soient souvent évoquées en pratique.
En présence d'un commerce avec un stock important, d'achats à terme, de contrats d'envergure ou d'un projet d'association, la limite de responsabilité devient souvent un critère plus critique que le taux d'imposition.
Quel choix pour quel scénario ?
- L'entreprise individuelle est plus souvent adaptée. Prestation de services unipersonnelle, volume faible à moyen, besoin d'ouverture rapide, exploitation simple.
- La SARL est plus souvent adaptée. Partenariat, entretiens avec des investisseurs, envergure de marque ou de contrats, risque commercial plus élevé.
- Transition ultérieure. Commencer par une entreprise individuelle et passer à une SARL au fur et à mesure de la croissance est une démarche courante ; cette transition comporte toutefois ses propres coûts et procédures.
Si vous débutez avec une entreprise individuelle, l'article sur les étapes de création et de première comptabilité vous offre une liste de contrôle pour votre première semaine. Si vous remplissez les conditions pour le statut de jeune entrepreneur, consultez également l'article sur l'exonération fiscale.
Le volet comptable ne change pas le choix, mais modifie la charge de travail
Les deux structures exigent un suivi des factures, de la trésorerie (caisse et banque), des comptes tiers et de la TVA. La différence réside dans le type de livres comptables, l'ensemble des déclarations et la répartition des tâches avec l'expert-comptable. Quelle que soit la structure, mettre en place une organisation des enregistrements quotidiens dès le premier jour simplifie la transition ultérieure.
Foire aux questions
Une SARL est-elle toujours plus prestigieuse ?
Certains clients et appels d'offres exigent une personnalité morale. Mais le prestige à lui seul ne justifie pas la différence de coûts et de procédures ; évaluez cela selon votre modèle économique.
Est-il difficile de passer d'une entreprise individuelle à une SARL ?
C'est possible, mais cela ne se fait pas « en un clic ». Le transfert, la nouvelle immatriculation, l'ouverture des comptes tiers et des stocks nécessitent de la planification. Planifiez le calendrier avec votre expert-comptable.
Où se situe le régime simplifié dans ce choix ?
Le régime simplifié est un système d'imposition spécifique destiné aux contribuables individuels remplissant certaines conditions. Il ne doit pas être confondu avec la SARL. Nous en avons détaillé les conditions dans l'article sur le régime simplifié.
Dois-je prendre cette décision seul ?
Non. Les scénarios fiscaux, de cotisations et de responsabilité doivent être analysés globalement. Cet article fournit un cadre de décision ; l'accompagnement d'un expert-comptable est indispensable pour la structuration finale.
En résumé : l'entreprise individuelle apporte rapidité et simplicité, tandis que la SARL offre une responsabilité limitée et de la flexibilité en matière d'association. Le taux d'imposition n'est pas le seul critère ; intégrez également votre plan de risque et de croissance.
En ouvrant un compte gratuit sur Qolay.App, quelle que soit votre structure, vous pouvez organiser la gestion de vos revenus, de vos dépenses et de vos documents dès le premier jour.
Cet article est fourni à titre d'information générale. Les taux d'imposition, les conditions de cotisations et les procédures de création d'entreprise évoluent régulièrement ; consultez votre expert-comptable pour votre situation personnelle.
Articles connexes
D'autres guides proches de ce sujet.
Comment calculer le coût d'un produit ?
Le prix d'achat n'est pas le coût
Croire que le coût se résume au prix d'achat est l'une des erreurs les plus coûteuses. Nous expliquons comment répartir le transport, les pertes et les frais généraux.
Qu'est-ce que la taxe à la source et qui la paie ?
Lorsque la partie effectuant le paiement effectue la retenue
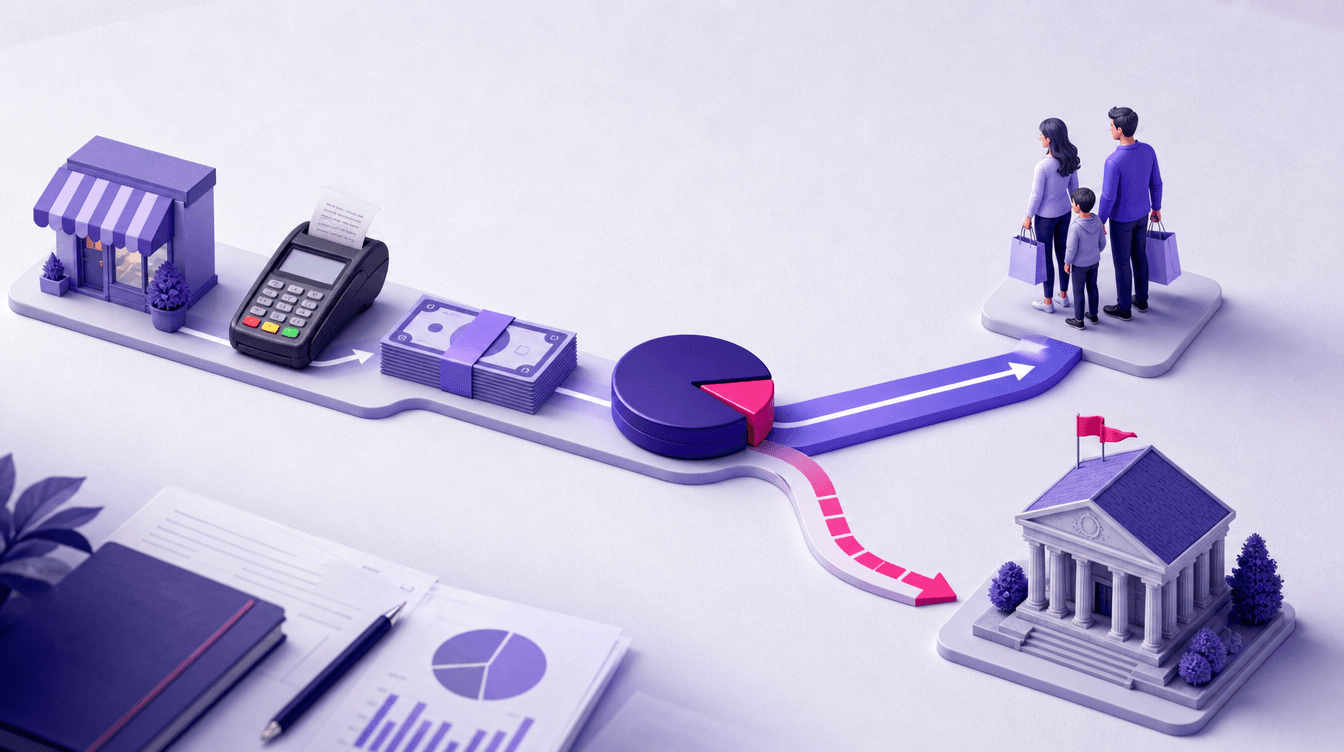
La retenue à la source est un système où le contribuable et la partie qui effectue la retenue sont séparés. Nous avons expliqué avec des exemples son fonctionnement pour les loyers, les professions libérales et les salaires.
Classification correcte des postes de dépenses
Toute dépense n'est pas une charge
Une dépense mal classée fausse à la fois le rapport et l'impôt en fin de période. Nous vous expliquons les postes souvent confondus et la distinction correcte.