
Не каждая трата является расходом
Правильная классификация статей расходов
Неправильно классифицированный расход портит отчет и налоги в конце периода. Мы рассказали о часто путаемых статьях и правильном разделении.
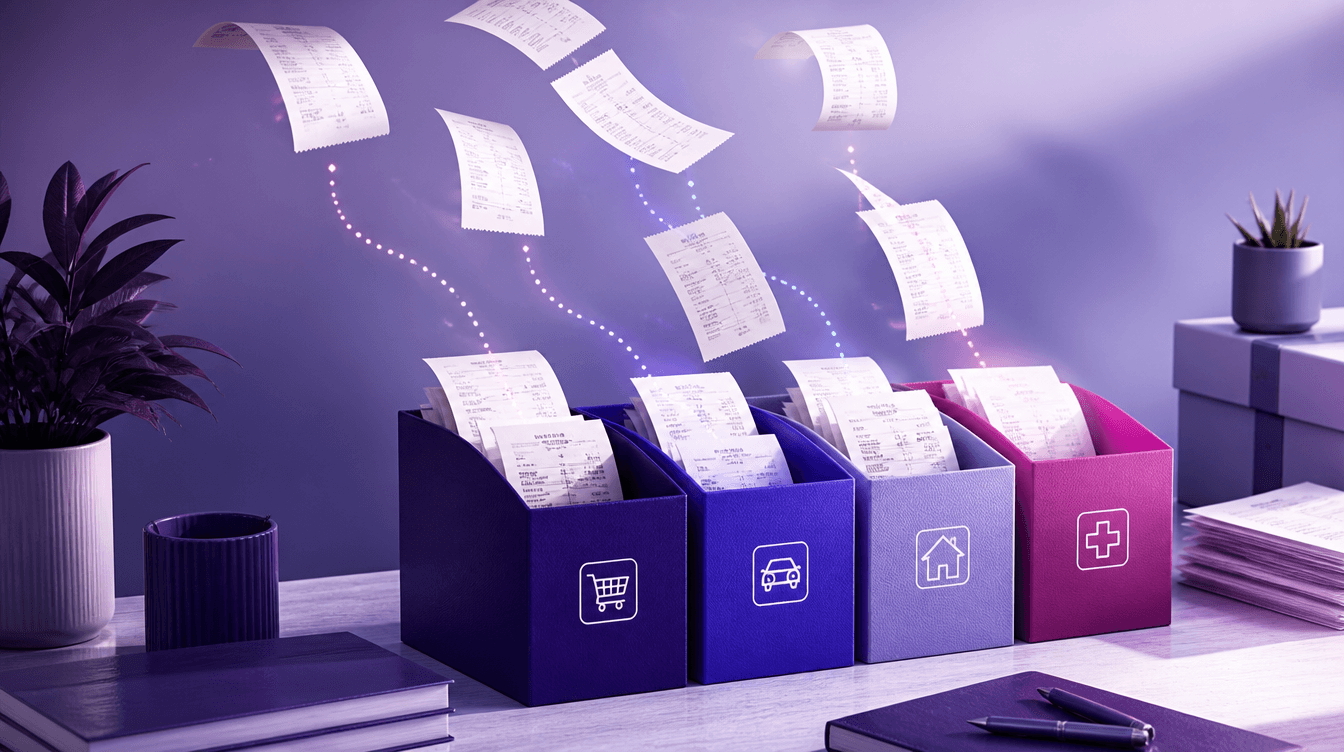
Если каждый ушедший из кассы сомнительный платеж записывать как «расход», в конце периода отчет о прибылях и убытках будет врать. Неправильная классификация искажает как ценовые решения, так и налогооблагаемую базу.
Главная проблема малого бизнеса — не сложный план счетов, а путаница между четырьмя-пятью понятиями. В этой статье мы простым языком разделили категории, которые чаще всего путают.
Сначала четыре главных «ящика»
| Категория | Что означает | Пример |
|---|---|---|
| Прямые затраты | Закупки, привязанные к товару/услуге | Входная накладная на товар для продажи |
| Накладные расходы | Периодические затраты на поддержание бизнеса | Аренда, электричество, подписка на софт |
| Инвестиции / основные средства | Актив, который не сгорает за раз и распределяется на несколько периодов | Компьютер, оборудование, инвентарь |
| Непринимаемые расходы (KKEG) | Деньги потрачены, но их нельзя вычесть из налоговой базы | Личные траты, штрафы (в зависимости от ситуации) |
Если положить одну и ту же сумму не в тот «ящик», фраза «наша прибыль в этом месяце такая-то» меняется. Именно поэтому классификация — не тонкость бухучета, а основа управленческих решений.
Пять ситуаций, в которых чаще всего ошибаются
- Записывать покупку товаров в накладные расходы. Если товар куплен, но не продан, это не расход текущего периода, а складской запас. Он становится затратой только после продажи.
- Записывать основные средства в расходы. Ноутбук или станок — это не «трата этого месяца», они учитываются как активы с последующим начислением амортизации.
- Считать личные траты или расходы учредителей бизнес-расходами. Если они не связаны с бизнесом, они относятся к непринимаемым расходам (KKEG) или на счета расчетов с подотчетными лицами / учредителями.
- Записывать авансы и депозиты в расходы. Деньги ушли, но это еще не расход; пока не произведен зачет, они остаются дебиторской задолженностью или обеспечением.
- Сваливать доставку и комиссию в «прочее». В электронной коммерции эти статьи определяют рентабельность; если не отслеживать их отдельно, решения по конкретным товарам будут неверными.
В статье «Как рассчитать себестоимость товара» мы также рассмотрели, как прямые затраты влияют на цену.
Практический алгоритм классификации
Задавайте три вопроса при каждой трате:
- К какому товару или услуге привязана эта трата? Если привязана, это ближе к прямым затратам.
- Польза заканчивается в этом месяце или продлится долго? Если продлится долго, высока вероятность, что это инвестиция или основное средство.
- Принимается ли это с точки зрения налогообложения? Если нет документов или трата личная, есть риск перевода в непринимаемые расходы (KKEG).
В управленческом учете держите названия категорий немногочисленными и постоянными. Если категория «Прочее / разное» раздувается, значит, классификация не работает.
Типичная цепочка, искажающая отчет
Купили товар → записали в расходы вместо склада → в этом месяце прибыль показалась низкой → подняли цены → в следующем месяце, когда склад распродался, прибыль подскочила. На самом деле бизнес остался прежним, ошибка была в учете.
Та же цепочка происходит и с основными средствами: когда крупную покупку списывают в расходы за один месяц, в том месяце возникает убыток, а в последующие месяцы — фальшивое «улучшение». Не поддавайтесь на эту иллюзию при принятии решений.
Часто задаваемые вопросы
Могу ли я списать недорогие основные средства сразу в расходы?
В законодательстве могут быть упрощенные правила для малоценных основных средств; суммы и порядок применения меняются со временем. Уточните лимиты у своего налогового консультанта; не списывайте всё подряд в расходы только потому, что это «мелочь».
Нарушает ли учет KKEG движение денежных средств?
Отток наличных может быть реальным. Разделение KKEG предназначено для налоговой базы. Деньги по плану движения наличности ушли; а в части прибылей/убытков и налогов они отражаются иначе.
Будет ли проблемой изменить категорию задним числом?
Исправить всё до закрытия периода легко. В периоды, за которые уже сдана отчетность, исправления переходят в разряд процедур налогового консультирования. Именно поэтому раскладывать все по правильным ящикам в течение месяца гораздо дешевле.
Решает ли сканирование чеков проблему классификации автоматически?
Оно может прочитать сумму и предложить варианты; окончательное решение по категории остается за вами. Особенно разделение между запасами, основными средствами и личными расходами требует одобрения человека.
Кратко: далеко не каждая трата является расходом. Правильный ящик означает правильную прибыль и правильные решения.
Открыв бесплатный аккаунт в Qolay.App, вы можете отслеживать свои расходы по категориям и сопоставлять их с движениями по кассе и банку.
Эта статья носит исключительно информационный характер. Условия признания расходов, правила учета KKEG и основных средств меняются в зависимости от периодов и конкретных кейсов; проконсультируйтесь с вашим бухгалтером по вашей ситуации.
Похожие статьи
Другие материалы по этой теме.
Индивидуальный предприниматель или Общество с ограниченной ответственностью?
Налоговая нагрузка — не единственный критерий
Выбор между двумя структурами не ограничивается только налоговой ставкой. Мы сопоставили сценарии ответственности, затрат и роста.
Как отразить расходы на персонал в предварительном бухгалтерском учете?
Зарплата, премии и авансы по отдельности
Выплата зарплаты — это не одна строка. Мы рассказали, как отдельно фиксируются чистые выплаты, взносы SGK и зачет авансов, а также как они сопоставляются с кассой и банком.
Расходы на доставку и управление возвратами
Возвраты незаметно съедают прибыль
Прибыль от товара с высоким процентом возвратов остается только на бумаге. Мы рассказали, как отслеживать расходы на доставку и возвраты.