
Nem Todo Gasto é uma Despesa
Classificação Correta dos Itens de Despesa
Uma despesa classificada incorretamente distorce tanto o relatório quanto os impostos no final do período. Explicamos os itens que são frequentemente confundidos e a distinção correta.
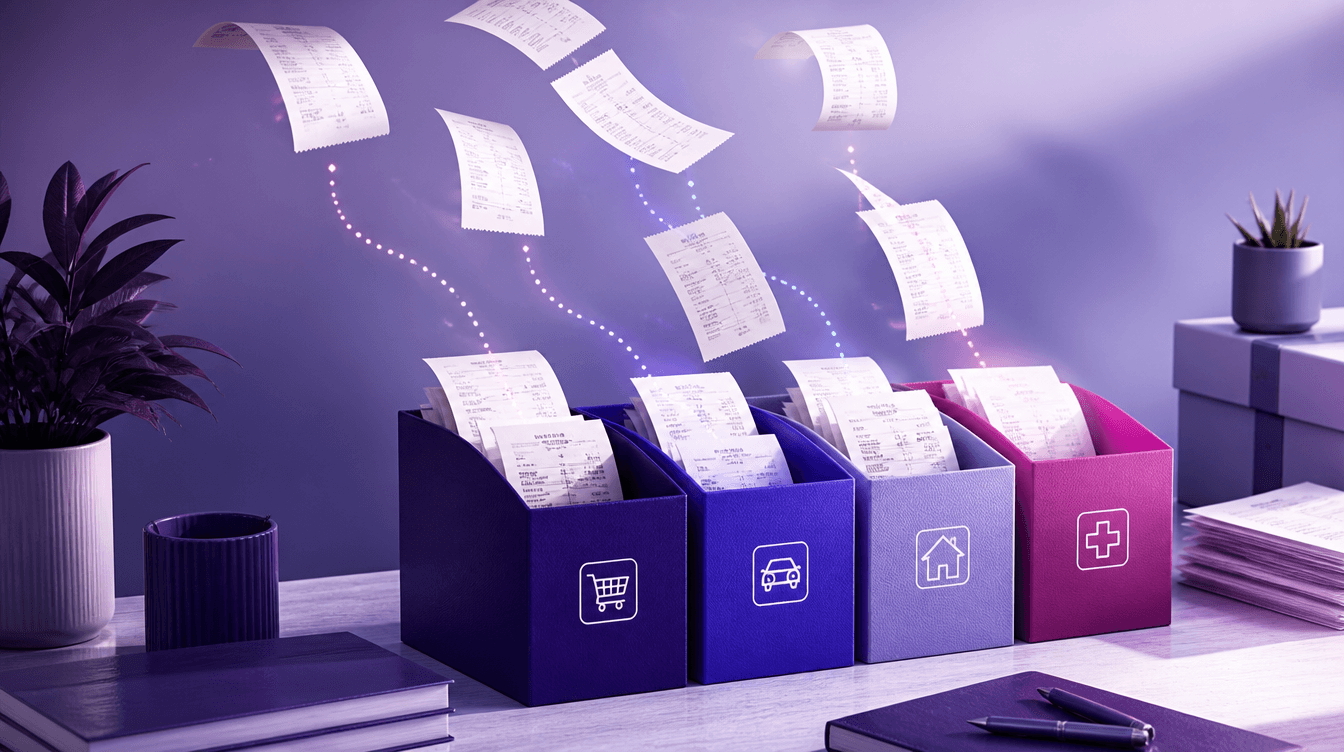
Se cada saída de dinheiro do caixa for registrada como "despesa", a demonstração de resultados no final do período contará mentiras. A classificação incorreta prejudica tanto a decisão de preço quanto a base de cálculo de impostos.
O verdadeiro problema em uma pequena empresa não é o plano de contas complexo, mas sim confundir quatro ou cinco distinções. Neste artigo, separamos os itens que são frequentemente confundidos em uma linguagem prática.
Primeiro, as quatro grandes caixas
| Caixa | O que significa | Exemplo |
|---|---|---|
| Custo direto | Aquisição vinculada ao produto/serviço | Nota fiscal de compra de mercadorias para revenda |
| Despesa geral | Gasto periódico que mantém o negócio funcionando | Aluguel, eletricidade, assinatura de software |
| Investimento / ativo imobilizado | Ativo que não se esgota de uma vez, estendendo-se por vários períodos | Computador, maquinário, imobilizado |
| Despesa não dedutível | Foi gasta, mas não pode ser deduzida da base de cálculo de impostos | Gastos particulares, multas (conforme o caso) |
Ao colocar o mesmo valor em uma caixa diferente, a frase "nosso lucro este mês é X" muda. É por isso que a classificação não é um detalhe contábil, mas a base para a tomada de decisões de gestão.
As cinco situações mais frequentemente confundidas
- Lançar a compra de estoque como despesa geral. Se a mercadoria foi comprada mas não vendida, não é uma despesa do período, é estoque. Transforma-se em custo quando é vendida.
- Lançar bens do ativo imobilizado como despesa. Um laptop ou uma máquina não é um "gasto do mês"; o processo segue a lógica de registro de ativo + depreciação.
- Considerar despesas de sócios/pessoais como despesas da empresa. Se não tiver relação com o negócio, vai para despesa não dedutível ou para a conta corrente de débito/crédito do sócio.
- Lançar adiantamentos e cauções como despesas. Não se torna despesa só porque o dinheiro saiu; pode permanecer como um direito a receber/garantia até ser compensado.
- Lançar frete e comissão em "outros". No e-commerce, esses itens determinam a lucratividade; se não forem monitorados separadamente, a decisão baseada no produto fica comprometida.
No artigo sobre custo do produto, também abordamos como o custo direto se reflete no preço.
Rotina prática de classificação
Faça três perguntas a cada gasto:
- A qual produto ou serviço este gasto está vinculado? Se estiver vinculado, aproxima-se de um custo direto.
- O benefício termina neste mês ou durará por um longo período? Se durar muito tempo, a probabilidade de ser um investimento/ativo imobilizado é alta.
- É aceitável do ponto de vista fiscal? Se não houver documento ou se for pessoal, há o risco de ser uma despesa não dedutível.
Mantenha os nomes das categorias na pré-contabilidade poucos e consistentes. Se "Outros / diversos" estiver crescendo muito, significa que a classificação não está funcionando.
A típica cadeia que distorce o relatório
Você comprou mercadoria → registrou como despesa em vez de estoque → o lucro pareceu baixo naquele mês → você aumentou o preço → no mês seguinte, quando o estoque foi vendido, o lucro disparou. Na verdade, a empresa era a mesma; o registro estava incorreto.
A mesma cadeia acontece com o imobilizado: ao registrar uma compra grande como despesa em um único mês, aquele mês parece ter prejuízo e os meses seguintes mostram uma falsa "melhora". Não caia nessa ilusão ao tomar decisões.
Perguntas frequentes
Posso registrar ativos de pequeno valor como despesa?
A legislação pode ter práticas simplificadas para ativos de baixo valor; o valor limite e a aplicação mudam periodicamente. Consulte seu contador para saber o limite; não registre como despesa por conta própria só porque é "pequeno".
O registro de despesa não dedutível também afeta o fluxo de caixa?
A saída de dinheiro pode ser real. A distinção de despesa não dedutível é para fins de base de cálculo de impostos. No planejamento de caixa, o dinheiro saiu; no lado de lucros/perjuízos e impostos, ele é tratado de forma diferente.
Mudar a categoria mais tarde causa problemas?
É fácil corrigir antes que o período seja fechado. Em períodos cujas declarações já foram entregues, a correção entra no processo contábil. Portanto, colocar na caixa certa dentro do mês é mais barato.
A leitura de recibos resolve a classificação automaticamente?
Ela lê o valor e pode trazer sugestões; a decisão final da categoria deve ficar com você. Especialmente a separação entre estoque, ativo imobilizado e despesas pessoais exige aprovação humana.
Em suma: nem todo gasto é despesa. Caixa certa significa lucro certo e decisão certa.
Abrindo uma conta gratuita no Qolay.App, você pode monitorar suas despesas por categoria e cruzá-las com os movimentos de caixa e banco.
Este artigo tem fins informativos gerais. Os critérios de aceitação de despesas, despesas não dedutíveis e práticas de ativos imobilizados mudam periodicamente e por caso; consulte seu contador para a sua situação específica.
Artigos relacionados
Outros guias próximos deste tema.
Empresa Individual ou Sociedade Limitada?
A Carga Tributária Não É o Único Critério
A escolha entre as duas estruturas não se resume apenas à alíquota de impostos. Colocamos lado a lado os cenários de responsabilidade, custos e crescimento.
Como Lidar com Despesas de Pessoal na Pré-Contabilidade?
Salário, Bônus e Adiantamento Separadamente
O pagamento de salário não é uma linha única. Explicamos como registrar o pagamento líquido, a INSS e a compensação de adiantamentos separadamente, e como conciliá-los com o caixa e o banco.
Despesas de Frete e Gestão de Devoluções
As Devoluções Consomem os Lucros Silenciosamente
Para um produto com alta taxa de devolução, o cálculo do lucro fica apenas no papel. Explicamos como monitorar os custos de frete e devolução.