
بار مالیاتی تنها معیار نیست
شرکت ئی/حقيقي (شخصی) یا شرکت با مسئولیت محدود؟
انتخاب میان این دو ساختار صرفاً بر اساس نرخ مالیات انجام نمیشود. مسئولیت، هزینهها و سناریوهای رشد را در کنار هم قرار دادهایم.
هنگام شروع کسبوکار، یکی از رایجترین سوالات این است: شرکت انفرادی (حقیقی) یا با مسئولیت محدود (حقوقی)؟ بیشتر افراد به دنبال پاسخی صرفاً بر اساس این هستند که «کدام مالیات کمتری دارد». در حالی که این انتخاب زمانی روشن میشود که مسئولیت، هزینههای تأسیس، نیاز به شراکت و برنامههای رشد را در کنار هم بررسی کنید.
در این مقاله، این دو ساختار را در کنار یکدیگر قرار میدهیم. نرخها و مبالغ را ذکر نمیکنیم — زیرا این موارد به صورت دورهای تغییر میکنند؛ آنچه باقی میماند منطق و چارچوب تصمیمگیری است.
مقایسه کوتاه
| موضوع | کسبوکار انفرادی | شرکت با مسئولیت محدود |
|---|---|---|
| شخصیت حقوقی | ندارد — کسبوکار با فرد یکی است | دارد — شرکت شخصیت مستقلی دارد |
| مسئولیت بدهی | به داراییهای شخصی محدود نمیشود | به عنوان قاعده کلی، به سرمایه محدود است |
| مالیاتستانی | مالیات بر درآمد (پلکانی) | مالیات بر درآمد شرکت + تکلیف مالیاتی (حفظ مالیات) در تقسیم سود |
| تأسیس | سریعتر، تشریفات کمتر | فرآیندهای دفترخانه / MERSİS / سرمایه |
| شراکت | وابسته به یک فرد | مناسب برای جذب شریک |
| بار حسابداری | معمولاً سادهتر | دفاتر و فرآیندهای شرکتیتر |
هر سطر در جدول به تنهایی تعیینکننده تصمیم نیست. شرکت انفرادی اغلب برای کسبوکارهای تکنفره با گردش مالی پایین ترجیح داده میشود؛ اما در صورت وجود شراکت، سرمایهگذاری یا ریسک تجاری بالا، شرکت با مسئولیت محدود برجستهتر میشود.
چگونه مقایسه مالیاتی را بخوانیم؟
در شرکت انفرادی، درآمد مشمول مالیات بر درآمد است؛ با افزایش پلهای درآمد، نرخ مؤثر نیز افزایش مییابد. در شرکت با مسئولیت محدود، شرکت مالیات بر درآمد شرکتها را پرداخت میکند؛ اگر سود را بین شرکا تقسیم کنید، لایه دیگری (تکلیف مالیاتی) اضافه میشود.
به همین دلیل، گفتن اینکه «مسئولیت محدود همیشه ارزانتر است» یا «شرکت انفرادی همیشه ارزانتر است» گمراهکننده است. مقایسه را به این شکل تنظیم کنید:
- محدوده سود سالانه مورد انتظار شما چقدر است؟
- چه مقدار از سود را در کسبوکار نگه میدارید و چه مقدار را برداشت میکنید؟
- تعهدات بیمه / حق بیمه شما در کدام ساختار چگونه شکل میگیرد؟
برای نرخهای بهروز، با مشاور مالی خود سناریوسازی کنید. هدف در اینجا، پرسیدن سوال درست است؛ نه اتخاذ تصمیم نهایی صرفاً بر اساس نرخهای یک جدول منفرد.
مسئولیت و ریسک
در کسبوکار انفرادی، خط میان بدهیهای تجاری و داراییهای شخصی بسیار باریک است. در شرکت با مسئولیت محدود، به عنوان یک قاعده کلی، بدهیهای شرکت به طور خودکار به داراییهای شخصی شرکا منتقل نمیشود — اما استثنائاتی مانند ضمانتنامهها، بدهیهای مالیاتی و تامین اجتماعی در عمل اغلب مطرح میشوند.
اگر تجارت با موجودی انبار بالا، خرید نسیه، قراردادهای بزرگ یا برنامه شراکت دارید، حد مسئولیت اغلب به معیاری حیاتیتر از نرخ مالیات تبدیل میشود.
کدام ساختار برای چه سناریویی مناسبتر است؟
- شرکت انفرادی اغلب مناسبتر است. کسبوکار خدماتی تکنفره، حجم کم تا متوسط، نیاز به راهاندازی سریع، عملیات ساده.
- مسئولیت محدود اغلب مناسبتر است. شراکت، جلسات با سرمایهگذار، مقیاس برند / قرارداد، ریسک تجاری بالاتر.
- تغییر ساختار در آینده. شروع با شرکت انفرادی و تبدیل آن به مسئولیت محدود با رشد کسبوکار، یک مسیر رایج است؛ این انتقال هزینهها و تشریفات خاص خود را دارد.
اگر با شرکت انفرادی شروع میکنید، مقاله مراحل تأسیس و حسابداری اولیه چکلیست هفته اول را در اختیارتان میگذارد. اگر مشمول شرایط کارآفرینان جوان هستید، به مقاله معافیت مالیاتی نیز نگاهی بیندازید.
بخش حسابداری انتخاب را تغییر نمیدهد، اما بار آن را عوض میکند
در هر دو ساختار، پیگیری فاکتورها، صندوق-بانک، حسابهای جاری و مالیات بر ارزش افزوده لازم است. تفاوت در نوع دفاتر، مجموعه اظهارنامهها و نحوه تقسیم کار با مشاور مالی است. ساختار هرچه که باشد، برپایی نظم ثبت روزانه از روز اول، تحولات بعدی را آسانتر میکند.
سوالات متداول
آیا شرکت با مسئولیت محدود همیشه معتبرتر است؟
در برخی مشتریان و مناقصات، داشتن شخصیت حقوقی انتظار میرود. اما اعتبار به خودی خود تفاوت هزینه و تشریفات را توجیه نمیکند؛ بر اساس مدل کسبوکار خود تصمیم بگیرید.
آیا گذار از شرکت انفرادی به مسئولیت محدود دشوار است؟
ممکن است، اما با «یک کلیک» انجام نمیشود. انتقال، مودی جدید، گشایش حسابهای جاری و انبار نیازمند برنامهریزی است. زمانبندی را با مشاور مالی خود هماهنگ کنید.
روش ساده (Basit Usul) کجای این انتخاب قرار دارد؟
روش ساده، یک رژیم مالیاتی جداگانه برای مؤدیان انفرادی واجد شرایط است. نباید آن را با مسئولیت محدود اشتباه گرفت. شرایط آن را در مقاله روش ساده توضیح دادهایم.
آیا باید به تنهایی تصمیم بگیرم؟
خیر. سناریوی مالیات، بیمه و مسئولیت باید به صورت یکجا بررسی شود. این مقاله چارچوب تصمیمگیری را ارائه میدهد؛ برای ساختاردهی نهایی، مشاور مالیاتی الزامی است.
به طور خلاصه: شرکت انفرادی سرعت و سادگی را به ارمغان میآورد، و مسئولیت محدود مسئولیت محدود و انعطافپذیری در شراکت را به همراه دارد. نرخ مالیات تنها معیار نیست؛ ریسک و برنامه رشد خود را نیز روی میز بگذارید.
با باز کردن یک حساب رایگان در Qolay.App میتوانید در هر ساختاری که باشید، از روز اول نظم درآمد-هزینه و اسناد خود را برقرار کنید.
این مقاله صرفاً برای اطلاعرسانی عمومی است. نرخهای مالیاتی، شرایط بیمه و تشریفات تأسیس شرکت به صورت دورهای تغییر میکنند؛ برای وضعیت خاص خود با مشاور مالی خود مشورت کنید.
مطالب مرتبط
راهنماهای نزدیک به این موضوع.
حسابداری بهای تمام شده محصول چگونه است؟
قیمت خرید، بهای تمام شده نیست
اشتباه گرفتن بهای تمام شده با قیمت خرید، یکی از پرهزینهترین اشتباهات است. ما نحوه تخصیص هزینههای حملونقل، ضایعات و سربار به بهای تمام شده را توضیح دادهایم.
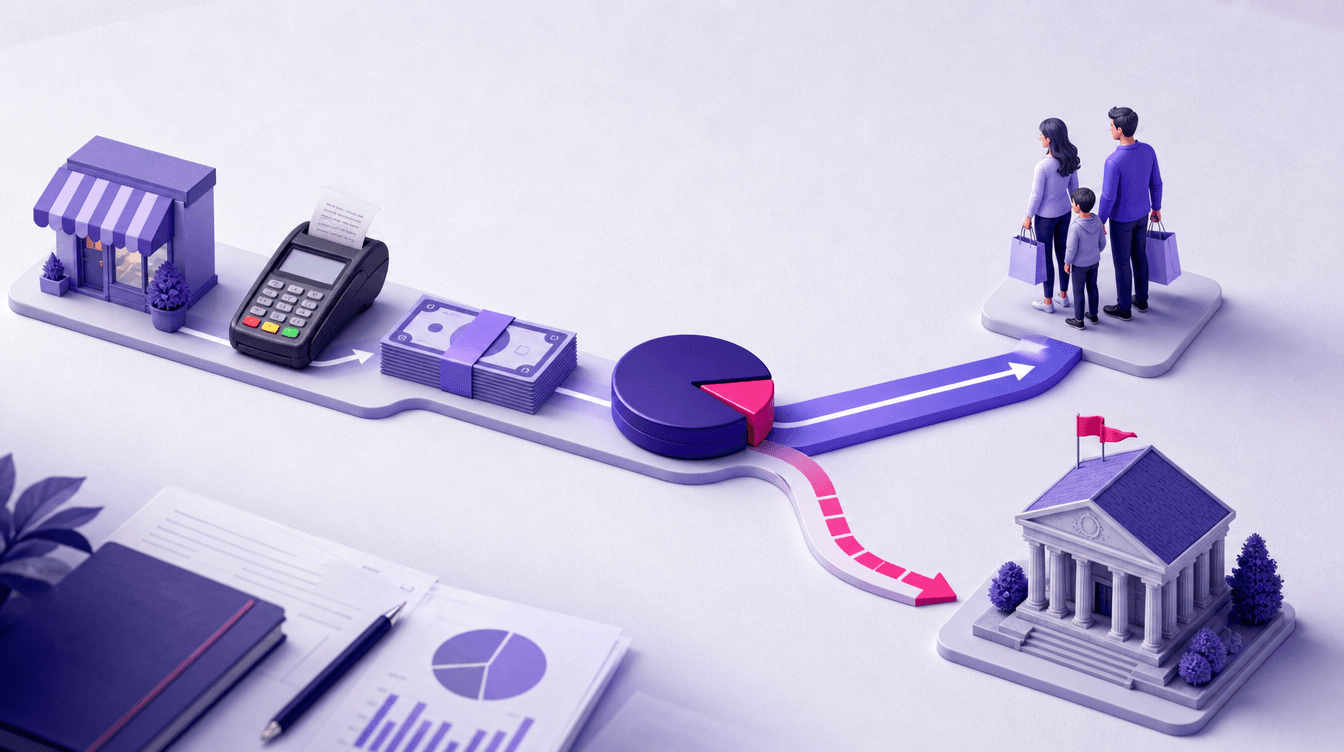
مالیات تکلیفی چیست، چه کسانی پرداخت میکنند؟
اگر پرداختکننده کسر کند
تکلیفی سیستمی است که در آن پرداختکننده مالیات با کسرکننده آن متفاوت است. نحوه عملکرد آن را در پرداختهای اجاره، مشاغل آزاد و دستمزد با مثال توضیح دادهایم.
طبقهبندی دقیق ردیفهای هزینه
هر هزینهای، هزینه محسوب نمیشود
هزینهای که به اشتباه طبقهبندی شود، در پایان دوره هم گزارش و هم مالیات را به هم میریزد. ردیفهای گیجکننده و تفکیک درست آنها را بررسی کردهایم.