
La carga fiscal no es el único criterio
¿Empresa Unipersonal o Sociedad de Responsabilidad Limitada?
La elección entre ambas estructuras no se basa únicamente en el tipo impositivo. Comparamos las responsabilidades, los costes y los escenarios de crecimiento.
Una de las preguntas más frecuentes al empezar un negocio es: ¿autónomo o sociedad limitada? Mucha gente busca la respuesta fijándose únicamente en "qué impuesto es más bajo". Sin embargo, la elección se vuelve clara cuando se analiza junto con la responsabilidad, el coste de constitución, la necesidad de socios y el plan de crecimiento.
En este artículo ponemos ambas estructuras una al lado de la otra. No escribimos tasas ni importes, ya que estos cambian periódicamente; lo que permanece es la lógica y el marco de decisión.
Comparación rápida
| Tema | Empresa individual (autónomo) | Sociedad limitada |
|---|---|---|
| Personalidad jurídica | No — el negocio y la persona son uno mismo | Sí — la empresa tiene personalidad propia |
| Responsabilidad por deudas | No está limitada al patrimonio del negocio | Por regla general, limitada al capital aportado |
| Imposición fiscal | Impuesto sobre la renta (tipos progresivos) | Impuesto de sociedades + retención en el reparto de dividendos |
| Constitución | Más rápida, menos trámites | Notaría / procesos de capital y registros |
| Asociación | Dependiente de una sola persona | Adecuada para incorporar socios |
| Carga contable | Por lo general, más sencilla | Libros y procesos más corporativos |
Ninguna fila de la tabla por sí sola determina la decisión. Para un negocio unipersonal de baja facturación, ser autónomo es muy común; si hay socios, inversiones o un alto riesgo comercial, la sociedad limitada toma la delantera.
¿Cómo se interpreta la comparación fiscal?
En el régimen de autónomos, las ganancias están sujetas al impuesto sobre la renta; a medida que el tramo sube, el tipo efectivo aumenta. En una SL, la empresa paga el impuesto de sociedades; si distribuyes los beneficios al socio, se añade otra capa (retención).
Por eso, decir "la limitada siempre es más barata" o "el autónomo siempre es más barato" resulta engañoso. Plantea la comparación de la siguiente manera:
- ¿Cuál es tu rango de beneficio anual esperado?
- ¿Qué porcentaje del beneficio dejarás en la empresa y cuánto retirarás?
- ¿Cómo se estructuran tus obligaciones de cotización según cada modelo?
Trabaja en varios escenarios con tu asesor fiscal para conocer las tasas actuales. El objetivo aquí es hacer la pregunta correcta; no tomar una decisión definitiva basándose en las tasas de una sola tabla.
Responsabilidad y riesgo
En una empresa individual, la línea entre las deudas comerciales y el patrimonio personal es muy delgada. En una sociedad limitada, por regla general, las deudas de la empresa no se trasladan automáticamente al patrimonio personal de los socios, aunque en la práctica se suele hablar con frecuencia de excepciones como los avales o las deudas fiscales y de seguridad social.
Si tienes un comercio con mucho stock, compras a plazos, contratos grandes o planes de asociación, el límite de responsabilidad suele ser un criterio mucho más crítico que el tipo impositivo.
¿Cuál elegir según cada escenario?
- El autónomo suele ser más adecuado. Negocios de servicios unipersonales, volumen bajo-medio, necesidad de apertura rápida y operaciones sencillas.
- La limitada suele ser más adecuada. Sociedades, reuniones con inversores, escala de marca/contratos y mayor riesgo comercial.
- Transición posterior. Empezar como autónomo y pasar a sociedad limitada a medida que se crece es un camino común; la transición tiene sus propios costes y procedimientos.
Si estás empezando como autónomo, el artículo sobre los pasos de constitución y primera contabilidad te ofrece la lista de control para la primera semana. Si cumples los requisitos para jóvenes emprendedores, consulta también el artículo sobre exenciones fiscales.
El lado contable no cambia la elección, pero sí la carga de trabajo
En ambas estructuras es necesario realizar el seguimiento de facturas, caja y bancos, cuentas corrientes y del IVA. La diferencia radica en el tipo de libros contables, el conjunto de declaraciones y la división de tareas con el asesor fiscal. Sea cual sea la estructura, establecer un orden de registro diario desde el primer día facilita la futura transformación.
Preguntas frecuentes
¿Es una sociedad limitada siempre más prestigiosa?
Ciertos clientes y licitaciones exigen una personalidad jurídica. Sin embargo, el prestigio por sí solo no justifica la diferencia de costes y procedimientos; analízalo según tu modelo de negocio.
¿Es difícil pasar de autónomo a sociedad limitada?
Es posible, pero no se hace "con un solo botón". La transferencia, la nueva alta fiscal y la apertura de cuentas corrientes y de stock requieren planificación. Planifica los plazos con tu asesor fiscal.
¿Dónde encaja el régimen simplificado en esta elección?
El régimen simplificado es un sistema fiscal diferente para contribuyentes individuales que cumplen ciertos requisitos. No debe confundirse con la sociedad limitada. Explicamos las condiciones en el artículo sobre el régimen simplificado.
¿Debo tomar la decisión yo solo?
No. Los escenarios de impuestos, cotizaciones y responsabilidades deben analizarse conjuntamente. Este artículo ofrece un marco de decisión; contar con un asesor fiscal es imprescindible para la configuración final.
En resumen: ser autónomo aporta rapidez y sencillez, mientras que la limitada ofrece responsabilidad limitada y flexibilidad para asociarse. El tipo impositivo no es el único criterio; pon también sobre la mesa tus riesgos y tu plan de crecimiento.
Abriendo una cuenta gratuita en Qolay.App, sea cual sea tu estructura, podrás organizar tus ingresos, gastos y documentos desde el primer día.
Este artículo tiene fines informativos generales. Los tipos impositivos, los requisitos de cotización y los procedimientos de constitución de empresas cambian periódicamente; consulta a tu asesor fiscal para tu situación particular.
Artículos relacionados
Otras guías cercanas a este tema.
¿Cómo se calcula el costo de un producto?
El precio de compra no es el costo
Creer que el costo es solo el precio de compra es uno de los errores más costosos. Te explicamos cómo distribuir el transporte, las mermas y los gastos generales en el costo.
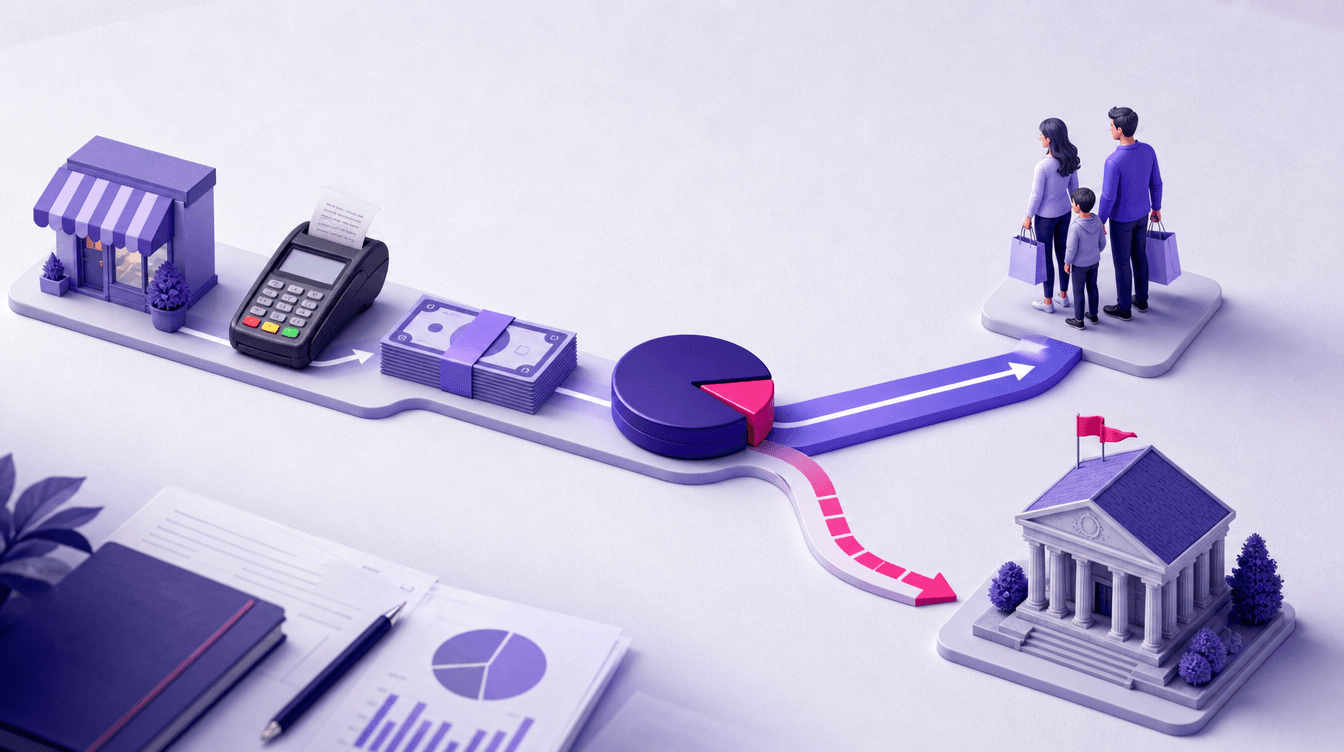
¿Qué es el Impuesto de Retención y Quién lo Paga?
Si la Parte Pagadora Realiza la Retención
La retención en la fuente es un sistema en el que se diferencian quien paga el impuesto y quien realiza la retención. Explicamos con ejemplos cómo funciona en los pagos de alquiler, profesiones liberales y salarios.
Clasificación Correcta de las Partidas de Gastos
No Todo Gasto Es Deducible
Un gasto mal clasificado distorsiona tanto los informes como los impuestos al final del periodo. Explicamos los conceptos que se confunden con frecuencia y su distinción correcta.