
Her Harcama Gider Değildir
Gider Kalemlerini Doğru Sınıflandırma
Yanlış sınıflandırılan gider, dönem sonunda hem raporu hem vergiyi bozuyor. Sık karışan kalemleri ve doğru ayrımı anlattık.
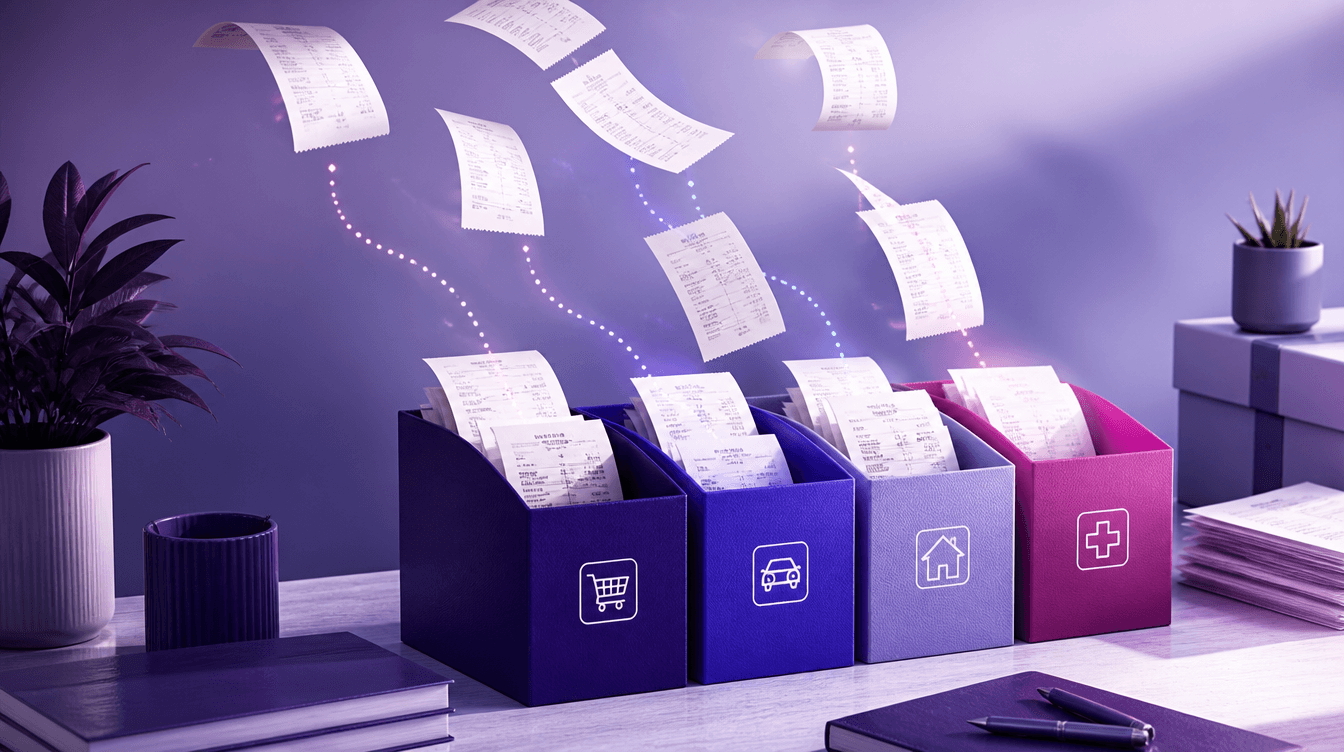
Kasadan çıkan her para "gider" diye kaydedilirse dönem sonunda kâr tablosu yalan söyler. Yanlış sınıflandırma hem fiyatlama kararını hem vergi matrahını bozar.
Küçük işletmede asıl sorun karmaşık hesap planı değil; dört-beş ayrımı karıştırmaktır. Bu yazıda sık karışan kalemleri pratik dilde ayırdık.
Önce dört büyük kutu
| Kutu | Ne demek | Örnek |
|---|---|---|
| Doğrudan maliyet | Ürün/hizmete bağlanan alış | Satılacak malın alış faturası |
| Genel gider | İşletmeyi ayakta tutan dönemsel harcama | Kira, elektrik, yazılım aboneliği |
| Yatırım / sabit kıymet | Bir kerede bitmeyen, birden fazla döneme yayılan varlık | Bilgisayar, makine, demirbaş |
| KKEG | Harcanmıştır ama vergi matrahından düşülemez | Özel harcama, cezalar (duruma göre) |
Aynı tutarı farklı kutuya koyunca "bu ay kârımız şu" cümlesi değişir. Bu yüzden sınıflandırma muhasebe inceliği değil, yönetim kararının temelidir.
En sık karışan beş durum
- Stok alışını genel gider yazmak. Mal alındı ama satılmadıysa bu dönem gideri değil; stoktur. Satılınca maliyete döner.
- Demirbaşı gider yazmak. Laptop veya makine "bu ay masraf" değildir; varlık kaydı + amortisman mantığıyla ilerler.
- Ortak/kişisel harcamayı işletme gideri saymak. İşle ilgisi yoksa KKEG veya ortak cari borç/alacak tarafına gider.
- Avans ve depozitoyu gider yazmak. Para çıktı diye gider olmaz; mahsup edilene kadar alacak/teminat niteliğinde kalabilir.
- Kargo ve komisyonu "diğer"e atmak. E-ticarette bu kalemler kârlılığı belirler; ayrı izlenmezse ürün bazlı karar bozulur.
Ürün maliyeti yazısında doğrudan maliyetin fiyata nasıl yansıdığını da ele aldık.
Pratik sınıflandırma rutini
Her harcamada üç soru sorun:
- Bu harcama hangi ürün veya hizmete bağlanıyor? Bağlanıyorsa doğrudan maliyete yaklaşır.
- Faydası bu ay mı bitiyor, yoksa uzun süre mi sürecek? Uzun sürüyorsa yatırım/demirbaş ihtimali yüksek.
- Vergi açısından kabul edilebilir mi? Belge yoksa veya kişiselse KKEG riski vardır.
Ön muhasebede kategori adlarını az ve tutarlı tutun. "Diğer / muhtelif" şişiyorsa sınıflandırma çalışmıyor demektir.
Raporu bozan tipik zincir
Mal aldınız → stok yerine gider yazdınız → o ay kâr düşük göründü → fiyatı yükselttiniz → sonraki ay stok satılınca kâr şişti. Aslında işletme aynı; kayıt yanlıştı.
Aynı zincir demirbaşta da olur: büyük bir alımı tek ayda gider yazınca o ay zarar, sonraki aylar sahte "iyileşme" görünür. Karar verirken bu yanılsamaya düşmeyin.
Sık sorulanlar
Küçük tutarlı demirbaşı gider yazabilir miyim?
Mevzuatta düşük değerli demirbaş için pratik uygulamalar olabilir; tutar ve uygulama dönemsel değişir. Eşik için mali müşavirinize sorun; kendi başınıza "küçük" diye gider yazmayın.
KKEG kaydı nakit akışını da bozar mı?
Nakit çıkışı gerçek olabilir. KKEG ayrımı vergi matrahı içindir. Nakit planında para çıkmıştır; kâr/zarar ve vergi tarafında ise farklı işlenir.
Kategoriyi sonradan değiştirmek sorun olur mu?
Dönem kapanmadan düzeltmek kolaydır. Beyanname verilmiş dönemlerde düzeltme mali müşavir sürecine girer. Bu yüzden ay içinde doğru kutuya koymak daha ucuzdur.
Fiş tarama sınıflandırmayı otomatik çözer mi?
Tutarı okur, öneri getirebilir; nihai kategori kararı sizde kalmalıdır. Özellikle stok / demirbaş / kişisel harcama ayrımı insan onayı ister.
Özetle: her harcama gider değildir. Doğru kutu, doğru kâr ve doğru karar demektir.
Qolay.App'te ücretsiz hesap açarak giderlerinizi kategori bazında izleyebilir, kasa ve banka hareketleriyle eşleştirebilirsiniz.
Bu yazı genel bilgilendirme amaçlıdır. Gider kabul şartları, KKEG ve demirbaş uygulamaları dönemsel ve dosya bazlı değişir; kendi durumunuz için mali müşavirinize danışın.
İlgili yazılar
Bu konuyla yakın diğer rehberler.
Şahıs Şirketi mi Limited Şirket mi?
Vergi Yükü Tek Kriter Değil
İki yapı arasındaki seçim yalnızca vergi oranıyla yapılmıyor. Sorumluluk, maliyet ve büyüme senaryolarını yan yana koyduk.
Personel Giderleri Ön Muhasebeye Nasıl İşlenir?
Maaş, Prim ve Avans Ayrı Ayrı
Maaş ödemesi tek satır değil. Net ödeme, SGK ve avans mahsubunun ayrı ayrı nasıl kaydedileceğini ve kasa-banka ile nasıl eşleştiğini anlattık.
Kargo Gideri ve İade Yönetimi
İadeler Kârı Sessizce Yiyor
İade oranı yüksek bir üründe kâr hesabı kağıt üzerinde kalıyor. Kargo ve iade maliyetinin nasıl izleneceğini anlattık.